تمدید اعتبار رسید کارتخوان بهعنوان صورتحساب الکترونیکی
بخشنامه شماره 200/1405/11 مورخ 1405/02/13 سازمان امور مالیاتی کشور، مهلت موضوع تبصره 2 ماده 14 مکرر قانون پایانههای فروشگاهی و سامانه مودیان را تا پایان سال 1405 تمدید کرد. رسید کارتخوان یا درگاه پرداخت، برای مودیان مشمول فراخوان با کالا یا خدمت واحد یا نرخ یکسان ارزش افزوده، در حکم صورتحساب الکترونیکی است.
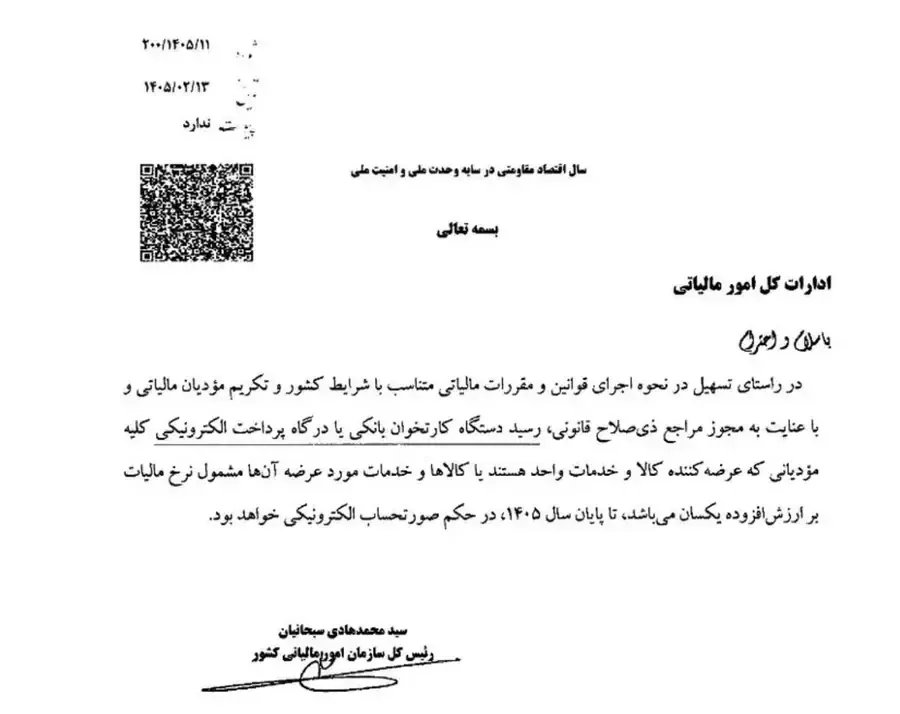
تمدید اعتبار رسید کارتخوان بهعنوان صورتحساب الکترونیکی تا پایان سال 1405
اعتبار رسید کارتخوان بهعنوان صورتحساب الکترونیکی برای گروهی از مودیان تا پایان سال 1405 تمدید شد. سازمان امور مالیاتی کشور با صدور بخشنامه شماره 200/1405/11 مورخ 1405/02/13، مهلت موضوع تبصره 2 ماده 14 مکرر قانون پایانههای فروشگاهی و سامانه مودیان را یک سال دیگر ادامه داد. اما این تسهیل، مشروط و محدود است و همه صاحبان کارتخوان را در بر نمیگیرد.
در یک نگاه
- مستند حکم: بخشنامه شماره 200/1405/11 مورخ 1405/02/13 سازمان امور مالیاتی کشور.
- موضوع: تمدید مهلت زمانی موضوع تبصره 2 ماده 14 مکرر قانون پایانههای فروشگاهی و سامانه مودیان.
- مهلت جدید: رسید دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی تا پایان سال 1405 در حکم صورتحساب الکترونیکی است.
- دامنه شمول: فقط مودیان مشمول فراخوان سامانه مودیان که عرضهکننده کالا یا خدمت واحد بوده یا نرخ ارزش افزوده کالاها و خدمات آنها یکسان است.
- استثنا: در صورت درخواست مشتری برای صورتحساب الکترونیکی نوع اول، صدور آن الزامی است.
موضوع بخشنامه شماره 200/1405/11 چیست؟
سازمان امور مالیاتی کشور در راستای تسهیل اجرای قوانین و مقررات مالیاتی، متناسب با شرایط کشور و با هدف تکریم مودیان مالیاتی، اعلام کرده است رسید دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی برای مودیان واجد شرایط، تا پایان سال 1405 در حکم صورتحساب الکترونیکی محسوب میشود.
به بیان دقیقتر، این بخشنامه یک حکم موجود در قانون را تمدید کرده است، نه آنکه تکلیف تازهای وضع کند. بنابراین چارچوب اصلی همان چارچوب قانون پایانههای فروشگاهی و سامانه مودیان است و بخشنامه تنها بازه زمانی اجرای آن را جلو برده است.
پاسخ کوتاه: چه زمانی رسید کارتخوان جایگزین صورتحساب الکترونیکی است؟
زمانی که مودی مشمول فراخوان سامانه مودیان باشد و عرضهکننده کالا یا خدمت واحد بوده یا نرخ مالیات بر ارزش افزوده کالاها و خدمات او یکسان باشد. در این حالت، طبق بخشنامه 200/1405/11، رسید کارتخوان بانکی یا درگاه پرداخت الکترونیکی تا پایان سال 1405 در حکم صورتحساب الکترونیکی است، مگر آنکه مشتری صورتحساب نوع اول بخواهد.
شرایط بهرهمندی از تمدید اعتبار رسید کارتخوان بهعنوان صورتحساب الکترونیکی
بهرهمندی از این تسهیل، دو شرط اصلی دارد که باید همزمان محقق شوند. نبود هر یک از این دو شرط، امکان استناد به بخشنامه را از میان میبرد.
شرط اول: شمول فراخوان سامانه مودیان
حکم این بخشنامه در خصوص اشخاصی مطرح است که مشمول فراخوان و تکالیف سامانه مودیان هستند. یعنی موضوع از ابتدا در فضای مودیان مشمول تعریف شده و متوجه اشخاص خارج از این دامنه نیست.
شرط دوم: کالا یا خدمت واحد یا نرخ یکسان ارزش افزوده
مودی باید عرضهکننده کالا یا خدمت واحد باشد، یا کالاها و خدمات مورد عرضه او مشمول نرخ مالیات بر ارزش افزوده یکسان باشد. تنوع نرخ در سبد کالا و خدمات، مودی را از دایره این تسهیل بیرون میبرد.
نتیجه عملی این دو شرط روشن است: صرف داشتن دستگاه کارتخوان یا درگاه پرداخت الکترونیکی، بهتنهایی به معنای شمول این تسهیل برای همه مودیان نیست.
نسبت بخشنامه با تبصره 2 ماده 14 مکرر
در متن تبصره 2 ماده 14 مکرر قانون پایانههای فروشگاهی و سامانه مودیان، این حکم تا پایان سال 1404 پیشبینی شده بود. بخشنامه شماره 200/1405/11 با عنایت به مجوز مراجع ذیصلاح قانونی، همان مهلت را تا پایان سال 1405 تمدید کرده است.
| عنوان | وضعیت پیشین (تبصره 2 ماده 14 مکرر) | وضعیت جدید (بخشنامه 200/1405/11) |
|---|---|---|
| پایان اعتبار حکم | پایان سال 1404 | پایان سال 1405 |
| مبنای تمدید | حکم مقرر در قانون | مجوز مراجع ذیصلاح قانونی |
| اثر حکم | رسید کارتخوان یا درگاه پرداخت در حکم صورتحساب الکترونیکی | ادامه همان اثر برای مودیان واجد شرایط |
مبنای قانونی: نکات کلیدی ماده 14 مکرر
برای درک درست دامنه بخشنامه، آشنایی با نکات اصلی ماده 14 مکرر قانون پایانههای فروشگاهی و سامانه مودیان ضروری است. این نکات، سنجه اصلی ارزیابی وضعیت هر مودی است.
| محور | شرح |
|---|---|
| تسهیل تکالیف مودیان | سازمان میتواند برخی مودیان با فروش سالانه کمتر از نصاب قانونی را از صدور صورتحساب الکترونیکی معاف کند. |
| نصاب فروش سالانه | معیار اصلی ماده 14 مکرر، میزان فروش سالانه مودی نسبت به معافیت موضوع ماده 84 قانون مالیاتهای مستقیم است. |
| عبور از نصاب | در صورت عبور فروش سالانه از نصاب مقرر، رسید کارتخوان یا درگاه پرداخت از ابتدای دومین دوره بعد از اتمام دوره عبور از نصاب، صورتحساب الکترونیکی محسوب نمیشود. |
| تمدید سال 1405 | طبق بخشنامه جدید، حکم تبصره 2 برای مودیان واجد شرایط تا پایان سال 1405 تمدید شده است. |
الزامات اجرایی که نباید نادیده گرفته شود
اجرای صحیح این حکم، مستلزم رعایت ترتیب زیر است. توجه به بند سوم اهمیت ویژه دارد، زیرا محل اصلی خطای رایج کسبوکارها است.
- شمول فراخوان سامانه مودیان: حکم در خصوص اشخاصی مطرح است که مشمول فراخوان و تکالیف سامانه مودیان هستند.
- کالا یا خدمت واحد: مودی باید عرضهکننده کالا یا خدمت واحد باشد، یا همه کالاها و خدمات عرضهشده او نرخ مالیات بر ارزش افزوده یکسان داشته باشند.
- درخواست صورتحساب نوع اول: اگر مشتری درخواست صدور صورتحساب الکترونیکی نوع اول داشته باشد، مودی باید صورتحساب نوع اول صادر کند و نمیتواند صرفاً به رسید کارتخوان یا رسید درگاه پرداخت اکتفا کند.
- بررسی وضعیت شمول: اگر مودی نمیداند مشمول صدور صورتحساب الکترونیکی هست یا خیر، میتواند از ابزار محاسبه زمان مشمولیت صدور صورتحساب الکترونیکی استفاده کند.
توجه مهم برای کسبوکارها
تمدید اعتبار رسید کارتخوان بهعنوان صورتحساب الکترونیکی، به معنای معافیت کامل از تکالیف سامانه مودیان نیست. این حکم تنها یک تسهیل در شکل مستندسازی فروش برای گروهی مشخص از مودیان است.
مودیان باید علاوه بر شرایط این بخشنامه، وضعیت خود را از جهات زیر بررسی کنند: مشمولیت فراخوان سامانه مودیان، نوع کالا یا خدمت، نرخ مالیات بر ارزش افزوده، میزان فروش سالانه، عبور یا عدم عبور از نصاب ماده 14 مکرر و درخواست خریدار برای دریافت صورتحساب نوع اول.
نکته مهم: عبور فروش سالانه از نصاب مقرر، اثر این حکم را از میان میبرد؛ در این حالت رسید کارتخوان یا درگاه پرداخت از ابتدای دومین دوره بعد از اتمام دوره عبور از نصاب، صورتحساب الکترونیکی محسوب نمیشود. همچنین درخواست مشتری برای صورتحساب نوع اول، در هر شرایطی تکلیف صدور آن را ایجاد میکند.
مثال کاربردی: فروشگاهی مشمول فراخوان سامانه مودیان است و تنها یک نوع کالا با نرخ ارزش افزوده یکسان عرضه میکند. رسید کارتخوان بانکی این فروشگاه تا پایان سال 1405 در حکم صورتحساب الکترونیکی است؛ اما اگر خریداری صورتحساب الکترونیکی نوع اول بخواهد، فروشگاه مکلف به صدور صورتحساب نوع اول است و رسید کارتخوان کفایت نمیکند.
پرسشهای پرتکرار
1. اعتبار رسید کارتخوان بهعنوان صورتحساب الکترونیکی تا چه زمانی تمدید شده است؟
تا پایان سال 1405، بر اساس بخشنامه شماره 200/1405/11 مورخ 1405/02/13 سازمان امور مالیاتی کشور.
2. آیا همه صاحبان کارتخوان مشمول این تسهیل هستند؟
خیر. صرف داشتن کارتخوان یا درگاه پرداخت بهتنهایی کافی نیست و شمول فراخوان سامانه مودیان و شرط کالا یا خدمت واحد یا نرخ یکسان ارزش افزوده لازم است.
3. اگر مشتری صورتحساب الکترونیکی نوع اول بخواهد چه باید کرد؟
مودی باید صورتحساب نوع اول صادر کند و نمیتواند صرفاً به رسید کارتخوان یا رسید درگاه پرداخت اکتفا کند.
4. عبور از نصاب فروش سالانه چه اثری دارد؟
رسید کارتخوان یا درگاه پرداخت از ابتدای دومین دوره بعد از اتمام دوره عبور از نصاب، صورتحساب الکترونیکی محسوب نمیشود.
5. این بخشنامه معافیت کامل از تکالیف سامانه مودیان است؟
خیر. مودیان باید وضعیت خود را از نظر فراخوان، نوع کالا یا خدمت، نرخ ارزش افزوده، فروش سالانه، نصاب ماده 14 مکرر و درخواست خریدار بررسی کنند.
جمعبندی
بخشنامه شماره 200/1405/11 مهلت موضوع تبصره 2 ماده 14 مکرر قانون پایانههای فروشگاهی و سامانه مودیان را تا پایان سال 1405 تمدید کرده و رسید کارتخوان بهعنوان صورتحساب الکترونیکی را برای مودیان واجد شرایط معتبر دانسته است. بهرهمندی از این تسهیل، مشروط به شمول فراخوان سامانه مودیان، وحدت کالا یا خدمت یا یکسانی نرخ ارزش افزوده و رعایت الزام صدور صورتحساب نوع اول در صورت درخواست مشتری است.